澳洲婚姻与家庭财务:结婚前要谈清的5件事
【下载这份报告】了解澳洲买房流程 + 获取看房检查清单
我接触过的客人中,许多是在澳洲生活的华人,其中有不少是夫妻或伴侣。我发现我的客人们常常比较房价、地段和贷款,却很少在结婚前谈钱。但事实上,婚姻就是一场并购,是人生中最大的财务决定。共同生活后,这些问题如果长期避而不谈,消费分歧可能变成争执,重大投资也可能由一方决定,后果却由全家承担。本文拆解伴侣要谈清的5个财务问题,帮助双方及早发现分歧,建立适用于你们的财富配置思维。
一、谈消费观
就像公司并购前要做尽职调查一样,我也建议伴侣们进行结婚前尽职调查(Due Diligence)。这项调查不只看对方挣多少,也要了解双方怎样花钱、为什么存钱,以及愿意为哪些体验付费。收入会变化,消费习惯背后的价值排序却可能长期影响家庭生活。
消费差异为什么容易变成矛盾
Rick、Cryder与Loewenstein于2008年发表的研究,基于13,327名参与者的数据验证了“付钱的痛感”量表,把人们花钱过少或过多的倾向与一般意义上的节俭区分开。
后续婚姻研究发现,花钱谨慎与花钱随性的人可能互相吸引,但差异越大,金钱冲突越多,婚姻满意度也越低(Rick、Small与Finkel,2011)。新鲜感过去后,同一笔支出可能被一方看成享受,另一方看成浪费。
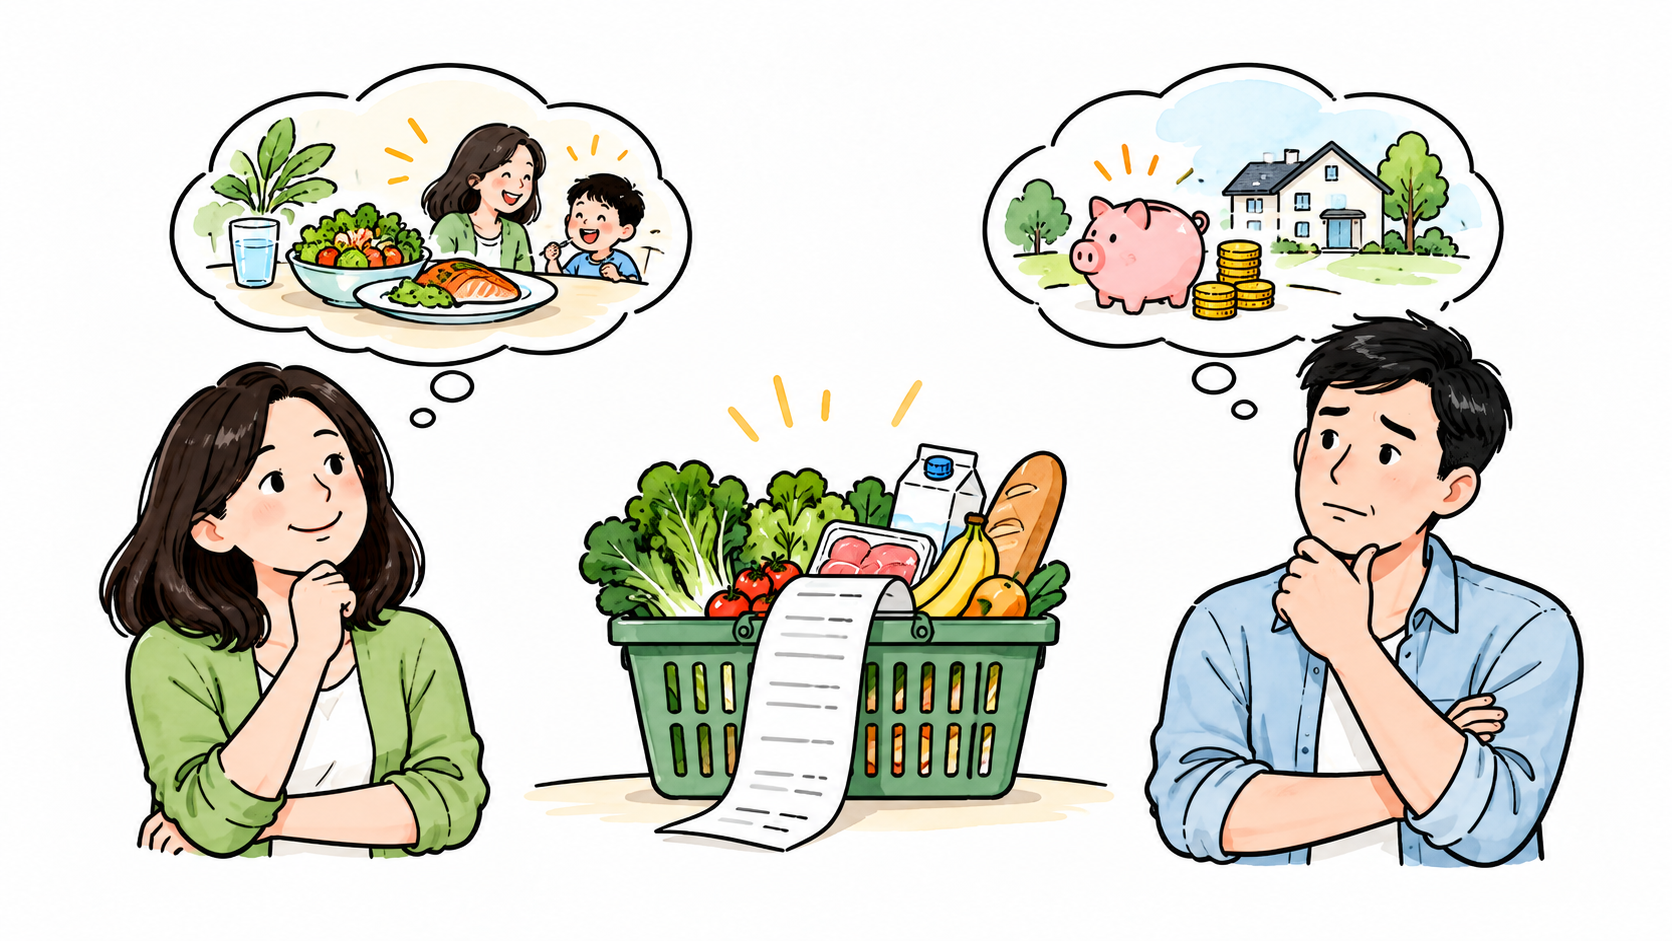
我平时花钱比较谨慎,过去独自旅行时常住便宜旅馆。我太太更重视旅途是否舒适,会根据行程选择住宿。起初,我觉得一晚花几百元住酒店没有必要。相处久了,我才慢慢明白,节省不是唯一标准,支出是否符合当时的需要也很重要。
消费观一致,不表示两个人每一笔钱都要花得一样。更实际的判断是,双方能否理解彼此重视什么,愿不愿意调整,能否在住房、旅行、育儿和投资等大额支出上找到共同标准。与其婚后反复争论,不如及早把这些差异谈清楚。
二、谈婚前财务安排
在澳洲,婚前财务协议通常指具有约束力的财务协议(Binding Financial Agreement,BFA)。它不用于判断感情真假,而是让双方提前讨论关系结束时,资产、负债和部分财务责任如何处理。
不签协议,哪些财务关系会受家庭法影响
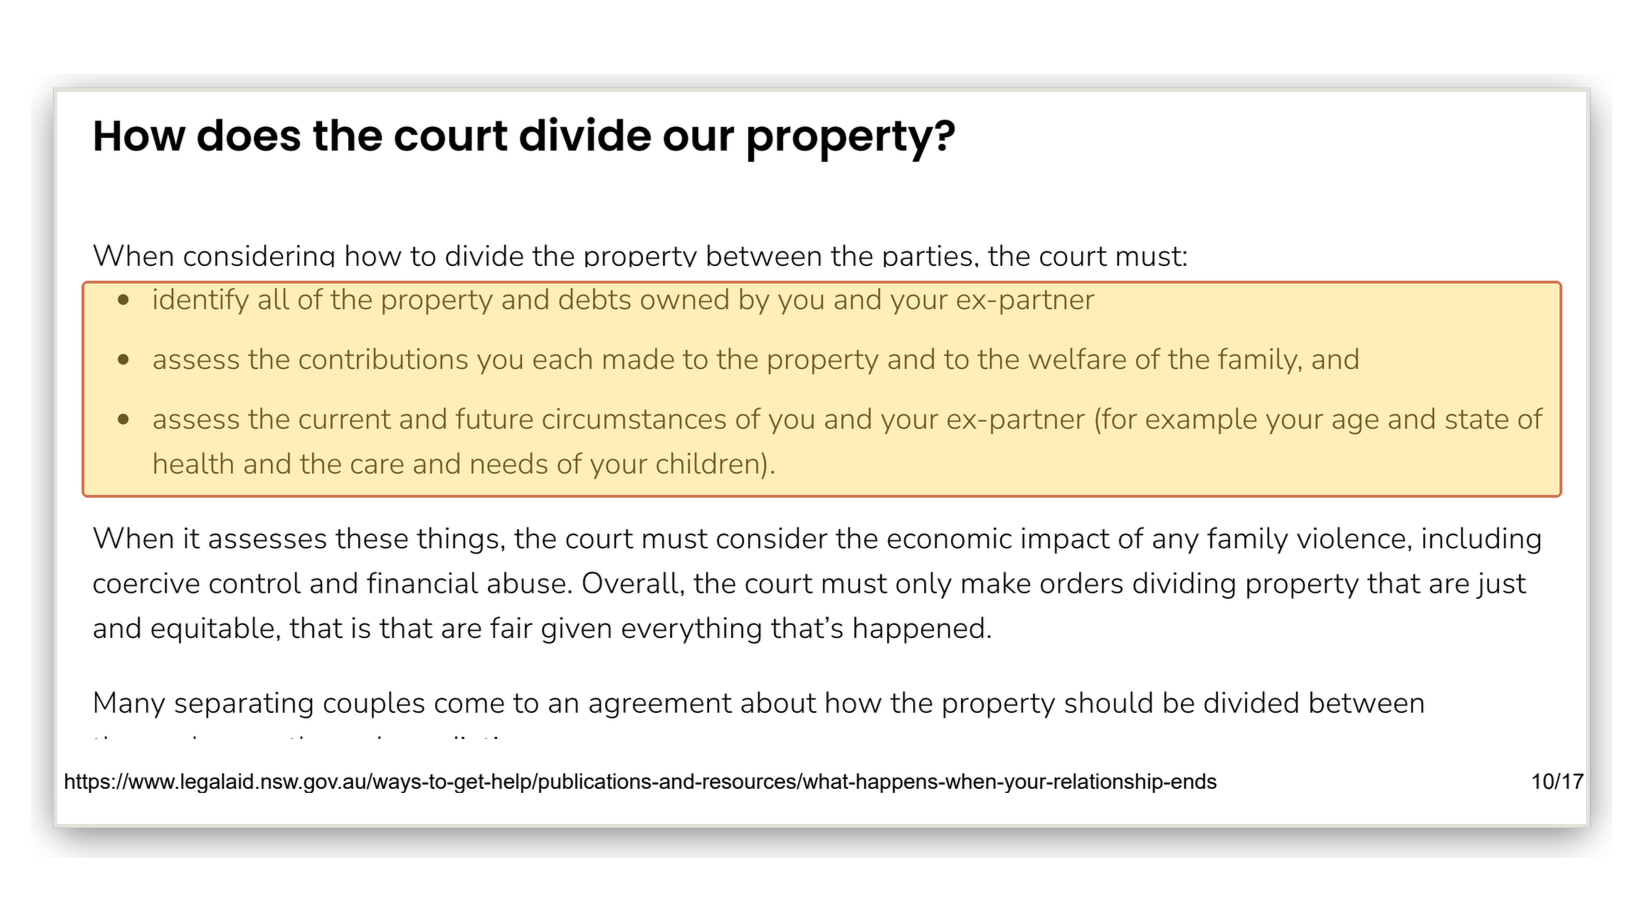
澳洲家庭法下的财产分割并非自动一人一半。法院通常会先识别双方的资产和负债,再考虑各自的经济与非经济贡献、家务和育儿贡献,以及健康、收入能力和照料子女等当前与未来情况。婚前持有的资产、个人名下账户和养老金(Superannuation)也可能进入整体评估,资产登记在谁名下并不是唯一标准。
事实伴侣关系(De Facto Relationship)也可能适用财产分割规则。共同生活满2年是申请财产或财务命令的常见条件,但有共同子女、登记关系,或一方作出重大贡献而不作裁定会造成严重不公等情况时,也可能适用其他条件。因此,不能把“没有领证”简单理解为彼此财务完全无关。
华人家庭还常遇到父母资助首付的问题。父母给的钱究竟是赠与还是借款,要结合出资人与收款人当时的真实意图、书面协议、还款记录等证据判断。如果家人只在口头上约定为借款,发生争议时未必会被当作需要偿还的借款处理。
BFA是否适合,看这些因素
BFA是否适合,要看家庭资产、子女、企业和风险承受能力。双方签署前都要分别取得独立法律意见,协议也可能在特定情况下被法院撤销。涉及家庭法、税务或资产结构时,应由家庭法律师和相关专业人士根据具体情况提供建议。
三、谈婚礼预算
婚戒、婚礼和彩礼可以表达诚意,也可以让亲友见证一段关系。问题不在于花多还是花少,而在于双方是否知道为什么花,以及婚礼支出会不会挤占婚后的生活和储蓄。
婚礼花多少钱才合适
Francis-Tan与Mialon于2015年研究了3,151名美国曾婚者,结果显示,昂贵戒指或婚礼并没有对应更低的离婚风险。研究样本中,婚礼花费低于$1,000的人群反而呈现较低的离婚风险,而更多宾客参加、共同度蜜月与较长婚姻存在关联。$1,000只是这项美国研究的分组门槛,更值得关注的是婚礼支出会不会挤占婚后的生活目标。
我求婚时还买不起钻戒,只先买了较便宜的婚戒,后来收入增加才补上钻戒。结婚前,我们也一起长途旅行过,在旅途中经历过摩擦,也确认彼此仍愿意共同生活。回头看,戒指的价格并没有代替相处过程,婚礼真正留下的是双方的承诺和亲友的见证。
婚礼像一家新公司的开业仪式,可以有意义,却不宜耗尽后续经营所需的现金。预算确定前,双方可以先谈婚后住房、备用金和其他近期目标,再决定愿意把多少钱留给仪式。
四、谈家庭账户如何管理
共同账户(Joint Account)不是婚姻稳定的唯一答案。更重要的是,双方能否看见家庭整体的收入、资产、负债和目标,并定期讨论钱要往哪里去。
账户分开就不能共同管理?
账户分开并不等于家庭财务互不相干。Gladstone、Garbinsky与Mogilner于2022年在《人格与社会心理学杂志》发表的论文,综合了6项研究和超过38,000名参与者的数据。结果显示,将资金完全合在一起与较高的关系满意度及稳定性有关,也可能促使伴侣更频繁地谈钱。
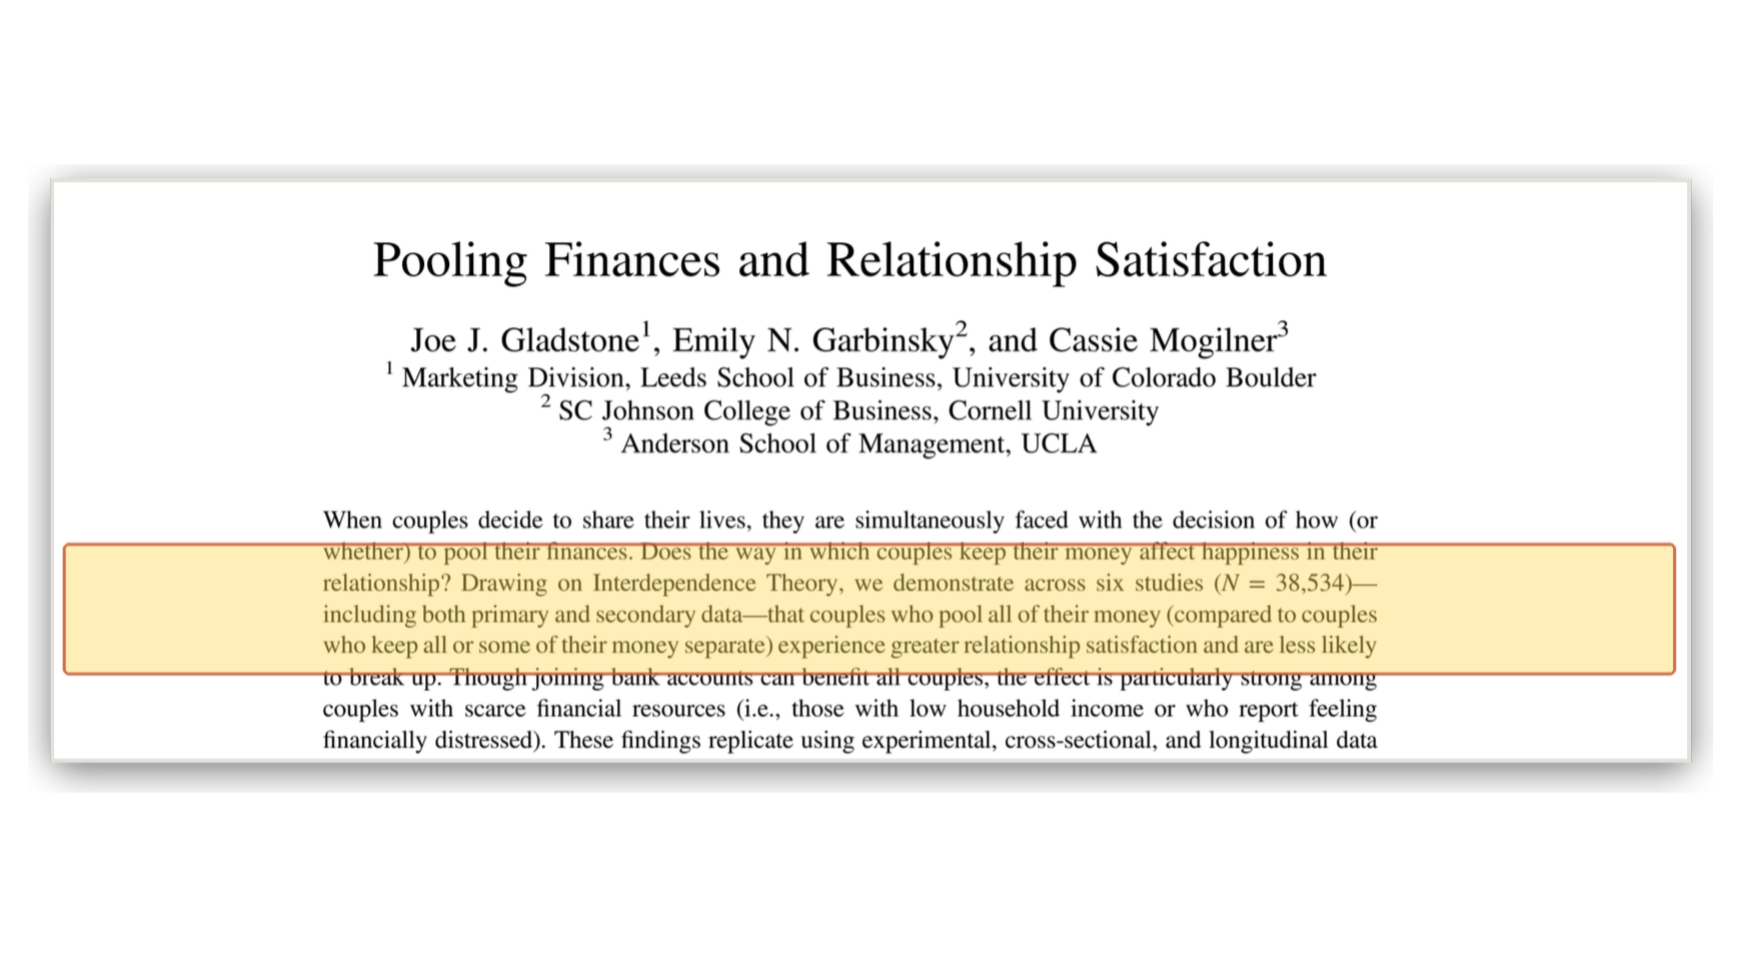
是否合并全部资金,可以根据家庭情况决定。更值得借鉴的是,双方应持续沟通,并按照共同目标安排家庭资金。
合账和一人代管的区别
我和太太都有自己的小额预算,也各自保留一些个人资金。超过约定额度的支出会告诉对方,重大决定则一起讨论,大部分家庭财富由双方共同管理。这种安排既保留日常自主,也让两个人共同了解家庭面对的风险。
如果一个人管账,另一个人从不查看资产、负债或投资,这更像“代管”,不是共同管理。刻意隐瞒对方不会接受的支出或债务,则可能构成财务隐瞒(Financial Infidelity)。账户是否合并可以因家庭而异,双方仍要了解共同的财务状况和目标。
五、谈重大投资由谁决定
家庭投资不宜由收入较高或更懂投资的一方长期单独拍板。共同决策可以从不同角度检查风险,也让双方理解家庭为什么承担这项投资。
共同决策不要求两个人都懂投资
我接触过一些家庭,家庭主要收入来自一方,但重大投资仍由两个人讨论,另一方也保留否决权。也有一位客户已经购入几套房产,先生平时参与不多,她仍会请先生参与每次重要决定。伴侣未必掌握相同知识,却可能发现另一方忽略的现金流、家庭安排或风险。
为什么重大投资需要另一种视角
共同决策还能帮助家庭检查是否有必要频繁交易。每次交易都会产生摩擦成本(Transaction Costs),房地产交易还可能涉及中介费、印花税(Stamp Duty)和资本增值税(Capital Gains Tax,CGT)等支出。
Barber与Odean在2001年发表的研究分析了美国一家折扣券商超过35,000个家庭账户的6年记录,发现样本中男性的交易频率比女性高45%,交易使其年净回报减少2.65个百分点。研究对象虽然是证券账户,但对家庭投资仍有一个直接提醒:频繁行动未必带来更好结果。
我早期独自决定房地产投资时,曾买入不理想的资产,痛失了几十万元本金。按我后来的估算,那些决定还带来了数百万元的机会成本。当时家里的投资决定几乎由我一个人负责,缺少另一种视角来提醒风险。这段经历让我意识到,重大投资需要双方理解并参与,而不是事后才让另一方承担结果。
六、总结
婚姻不仅是两个人相爱,也意味着消费习惯、资产责任和未来计划互相影响。把消费差异、法律安排、婚礼预算、账户透明度和重大投资的决定方式提前谈清,并不是把感情变成一张报表,而是减少误解,让两个人能朝同一个方向生活。涉及协议、税务和投资时,也应分别听取法律、税务与持牌专业人士的意见。
如果你或你的家庭有购房或房产投资的意向,强烈建议先把目标、预算、现金储备和可承受风险理清楚。Avocado Wealth 罗帅团队可以从买家代理的角度,帮助个人和家庭梳理财富目标、资金安排与澳洲房地产投资方向。现在就寻求专业买家代理的帮助,用最合适的价格锁定真正优质的资产。点击此处预约免费的1对1买房咨询。原价$1,100/小时,免费席位有限,先到先得!
如果你想先了解2026年哪些地区值得投资,点击此处免费下载为你精选的【2026-2027 澳洲12个高增值潜力地区报告】,看清税改后真正抗跌、有增长空间的区域。

Home | Terms of Service | Privacy Policy | Disclaimer | Anti-Money Laundering Compliance
© Avocado Wealth 2026 | All Rights Reserved